
央行数字货币分发结算,一笔钱从央行到商户中间经过谁
做支付清算十年,我越来越觉得央行数字货币的分发和结算是整个体系里最容易被低估的环节。它不是简单的"印钱发钱",而是一套从央行直达个人钱包、再回到商户账户的闭环通道。数字人民币试点跑了几年,这条通道到底怎么运转,值得掰开了说。
分发的核心是双层运营结构。央行把数字人民币批发给指定的运营机构——目前包括工、农、中、建、交以及网商、微众等,再由这些机构通过App或硬件钱包把零售端发放到用户手里。这一层隔离了央行和公众央行数字货币分发结算,让商业银行承担开户、客服和风险管理,央行只管总量和清算。
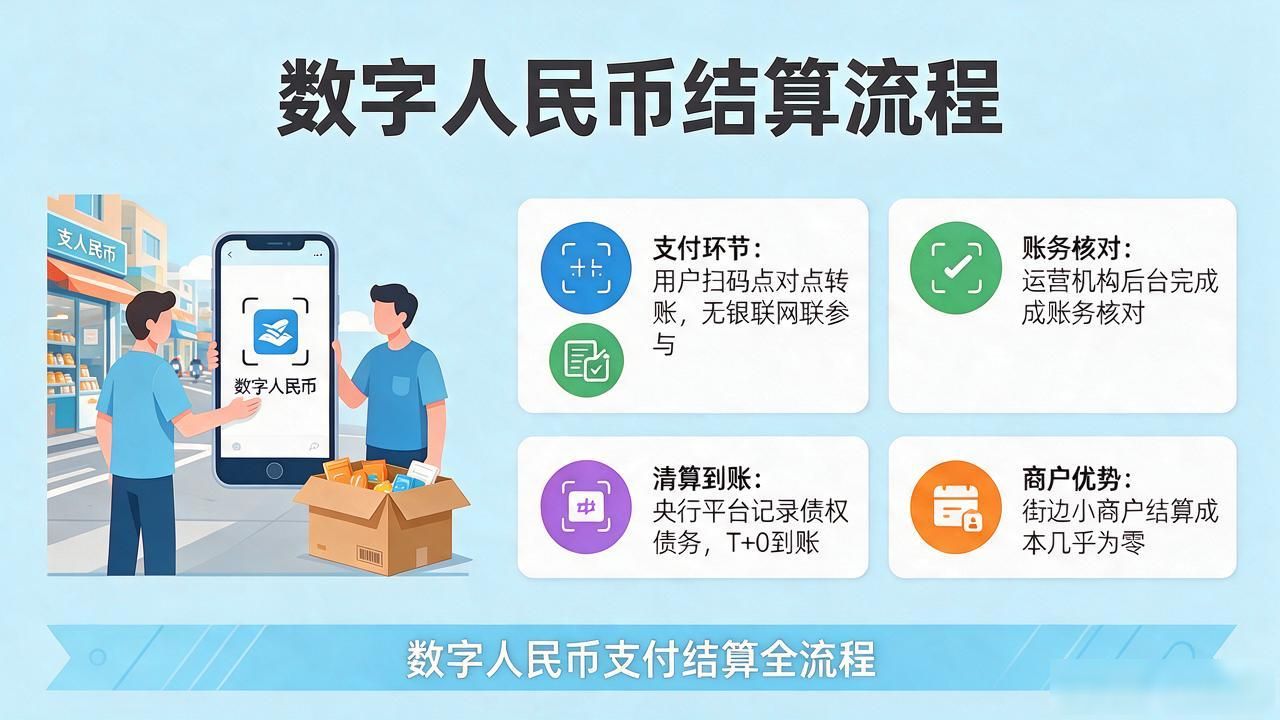
到了结算端,逻辑和银行卡完全不同。用户扫码支付数字人民币,点对点完成转账,商户侧不需要经过银联或网联的批量轧差。运营机构在后台做账务核对,央行清算平台记录最终债权债务关系,T+0到账。对街边小商户来说,结算成本几乎为零,这是和传统刷卡最实质的区别。
我接触过一家连锁餐饮的财务负责人央行数字货币分发结算,一笔钱从央行到商户中间经过谁,他们试点用数字人民币收公款后发现,对公账户和央行清算平台的对接确实还需要多跑几趟银行改参数。另外跨境场景下,多边央行数字货币桥已经在走测试,但落到日常商户结算还早,目前仍是境内闭环为主。
双层结构解决了"谁来发"的问题,点对点结算解决了"钱怎么走"的问题。但一个更现实的难题摆在这:当商户一天收了几千笔数字人民币,对账和税务申报的颗粒度跟得上吗?你们在实操里遇到最卡脖子的是哪一步?
