
央妈发行数字化货币,普通人的钱包、存款和理财将发生哪些变化
我在这条银行柜台后面站了二十年,从票证到一卡通再到手机支付,钱换了太多壳子。央妈这次发行数字化货币,不是换个花名字,而是把法定货币的底层逻辑重新写了一遍。它和你手里那叠纸币是同一张"脸"央妈发行数字化货币,但骨子里已经是另一样东西。
最直观的变化是零手续费转账。以前跨行转个一万块,银行卡收你手续费,微信支付宝也要收"服务费"。数字人民币走的是央妈的清算通道,点对点,不经过商业银行,手续费为零。小商家收摊结算、农民工年底汇钱回家,这些原本被"通道费"吃掉的钱,现在能完整落到口袋里。
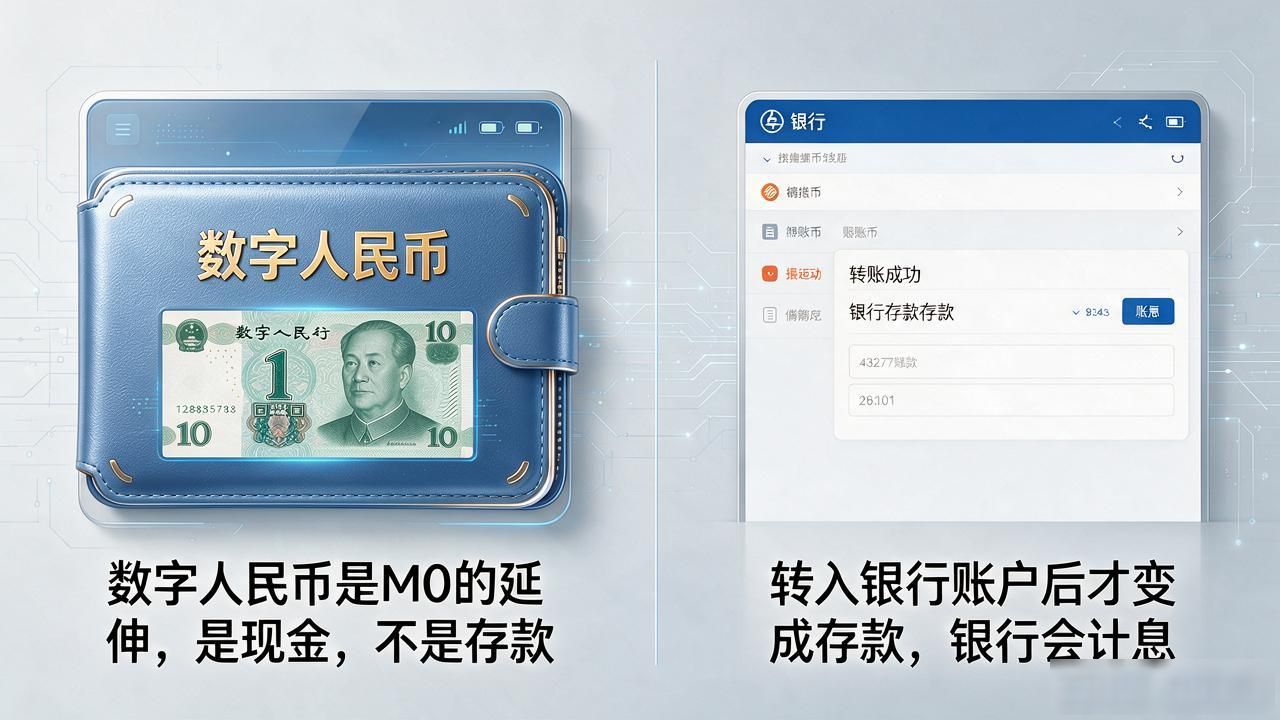
存款这件事也会变。数字人民币是M0的延伸,严格意义上是"现金",不是存款。你把它放在钱包里,和揣在裤兜里的纸币一样,银行不能拿它去放贷,也不计利息。但如果你把钱包里的数字人民币转到银行账户,它才变成存款央妈发行数字化货币,普通人的钱包、存款和理财将发生哪些变化,银行才能给你算利息。这个区分,不少人会搞混。
对理财的影响更微妙。央行数字货币有匿名性设计,小额支付不需要亮身份,大额交易又全程可追溯。你拿着数字人民币去买国债、买基金,交易链条在监管端是透明的,但对你本人而言,隐私保护反而比以前更强。"花小钱不被盯,大钱合规可追",这个尺度拿捏得挺细。
我退休那天,柜台上已经看不到纸币了,全是屏幕和手机。数字人民币铺开之后,你还会给自己留个现金应急包吗?家里老人不碰手机,他们怎么用数字人民币交水电费、去菜市场买把青菜?你更看重它的隐私保护,还是更担心"被追踪"?
