
人行数字货币试点到哪一步了?数字人民币和微信支付宝有啥区别
数字人民币不是停留在PPT上的概念,人行这几年实实在在在各地铺试点,从街边小店到机关食堂,它的底层逻辑和咱们日常用的电子支付确实不太一样。
我在深圳参与过商户端推广,菜市场摊主扫码收款,钱直接到账到数字人民币钱包,手续费接近零。以前商户用POS机、第三方聚合支付,费率一扣就是几个点,对日流水几千块的小摊主来说数字货币 人行,一年下来差出一万多。
它不是某个App里的余额,而是法币的数字化形态,背后是央行信用背书。微信里的钱本质是银行存款账户人行数字货币试点到哪一步了?数字人民币和微信支付宝有啥区别,数字人民币是央行直接负债,这一点根本性质不同。哪怕合作银行经营出风险,你的数字人民币照样是钱。
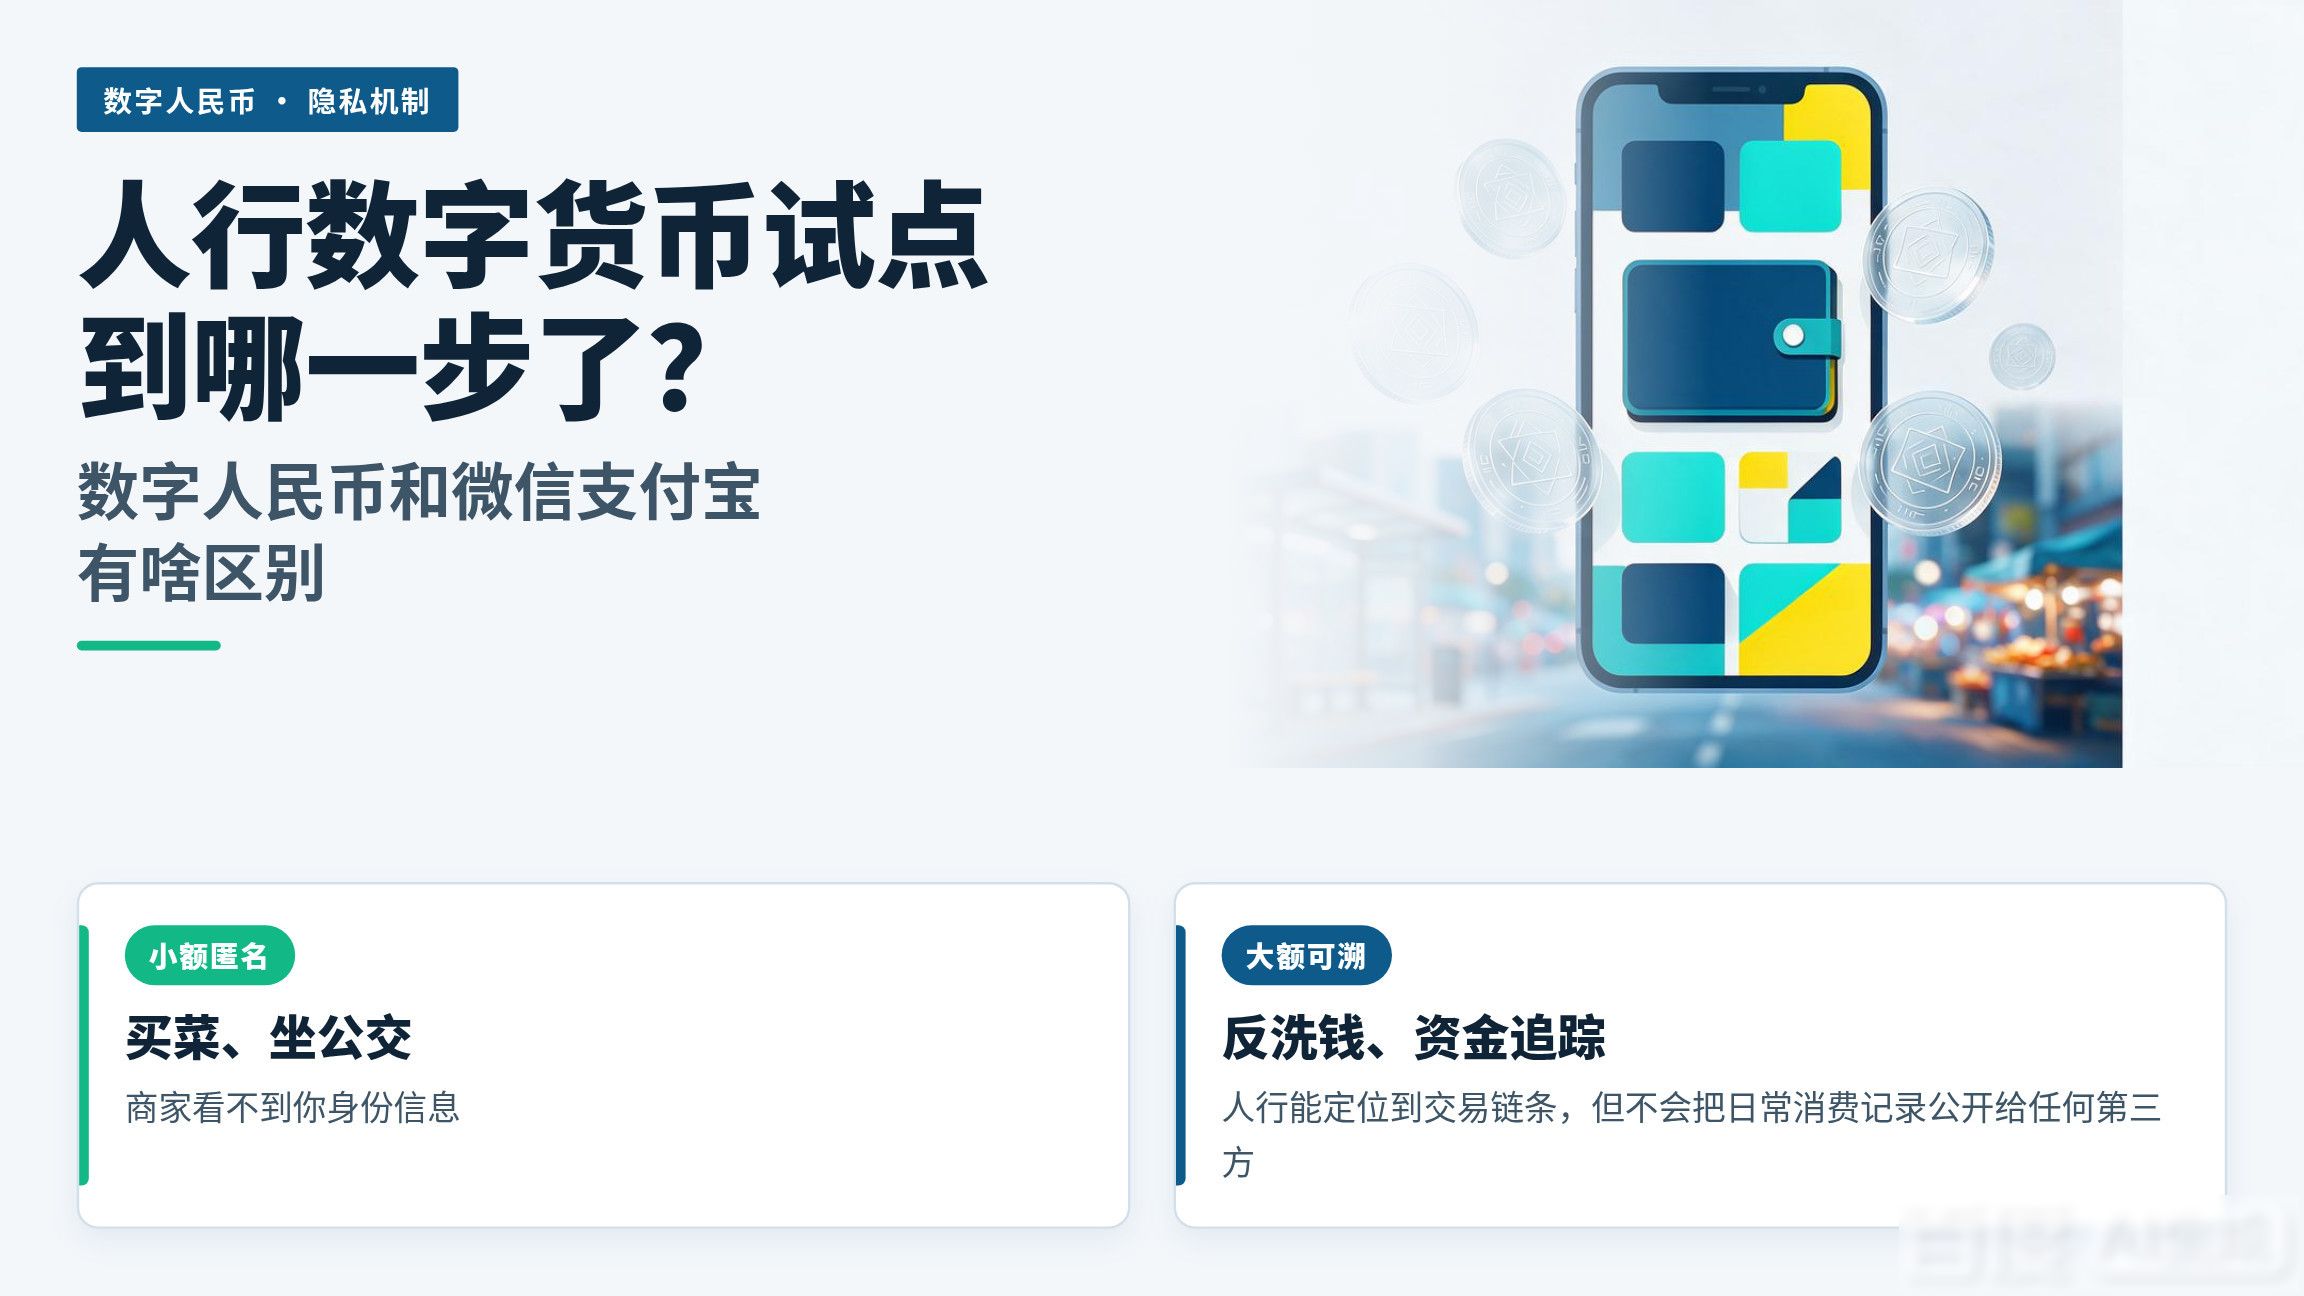
很多人担心完全匿名,其实试点规则写的是小额匿名、大额可溯。买菜、坐公交这些场景,商家看不到你身份信息;真涉及反洗钱、资金追踪,人行能定位到交易链条,但不会把日常消费记录公开给任何第三方。
跨境这块是下一步重头戏。东南亚几个国家已经在和人行对接CBDC互联通道,以后出国旅游、外贸结算,可能不用再换汇、不用走SWIFT那套老流程,跨境数字人民币结算能省下中间环节的时间和成本。
你所在城市已经能刷数字人民币了吗?评论区聊聊你试过的场景,我帮大家看看还有哪些坑可以避开。
