
数字货币影响定期存款,利率一路走低,普通人的钱还该存银行吗
在柜台坐十几年,这两年最常被问的一句话就是:数字货币都铺开了,我那张定期存单还值不值得放?说实话,这戳中了无数普通储户最真实的焦虑。今天把门道讲透。
去年一位客户把五年期定期提前支取,换成数字人民币做零钱管理。他跟我说:"转来转去,比那1.5%的利息踏实不了多少。"这种心理太典型——数字货币确实在分流活期资金,但定期的核心逻辑是锁利率,两者并不完全重叠。
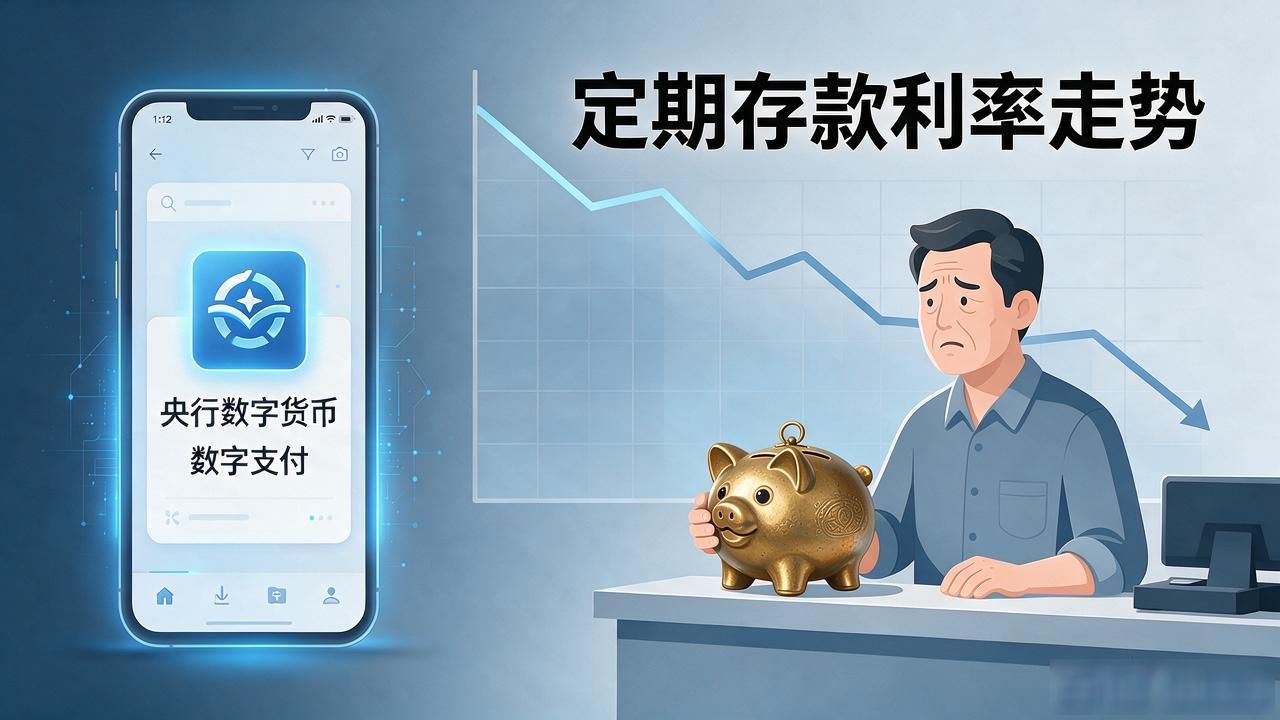
央行数字货币推广得比预想的稳数字货币影响定期存款,利率一路走低,普通人的钱还该存银行吗,本质是现金的电子化替代,不是生息的理财工具。你扫码买东西、收工资,走的可能就是这条通道,但钱躺在数字钱包里并没有产生利息数字货币影响定期存款,跟定期增值是两码事。
真正让储户不安的,其实是利率下行这条大背景。LPR连着调降,三年期大行挂牌利率已摸到2%附近,五年期更低。数字货币加速资金周转效率,间接给了银行压降负债成本的空间,定期存款的利率天花板还在往下走。
那普通人怎么办?我的建议很朴素:别把鸡蛋全放一格。大额存单、国债、中短债基金搭配着来,三年以内的刚性支出留在定期里,剩余部分跟着市场节奏灵活配。数字货币是工具,不是对手,它改变的是资金流转的速度,不是你锁利率的权利。你手里那张到期的存单,准备怎么安排?
