
央行研发的数字货币和支付宝到底有啥区别,普通人花起来啥感受
央行研发的数字货币,说白了就是数字人民币,它不是游戏积分,也不是某家互联网公司搞的虚拟币,而是和纸币、硬币等值的一手法定货币。
央行搞这套东西不是凭空冒出来的。全国每年印钞、运钞、销毁旧钞的花费高达上百亿,一张纸币从出厂进到你兜里要过好几道手。数字货币把流通环节砍掉大半央行研发的数字货币和支付宝到底有啥区别,普通人花起来啥感受,交易和现金管理成本能省下一大截,这是研发最核心的经济账。
很多人问它和支付宝、微信到底有啥区别。核心就一句话:支付宝是支付通道,你的钱还是趴在银行里;数字人民币是钱本身,直接躺在你手机钱包中,跟纸币搁保险柜一个道理。它不依赖任何第三方平台,断网了照样能碰一碰转个账。
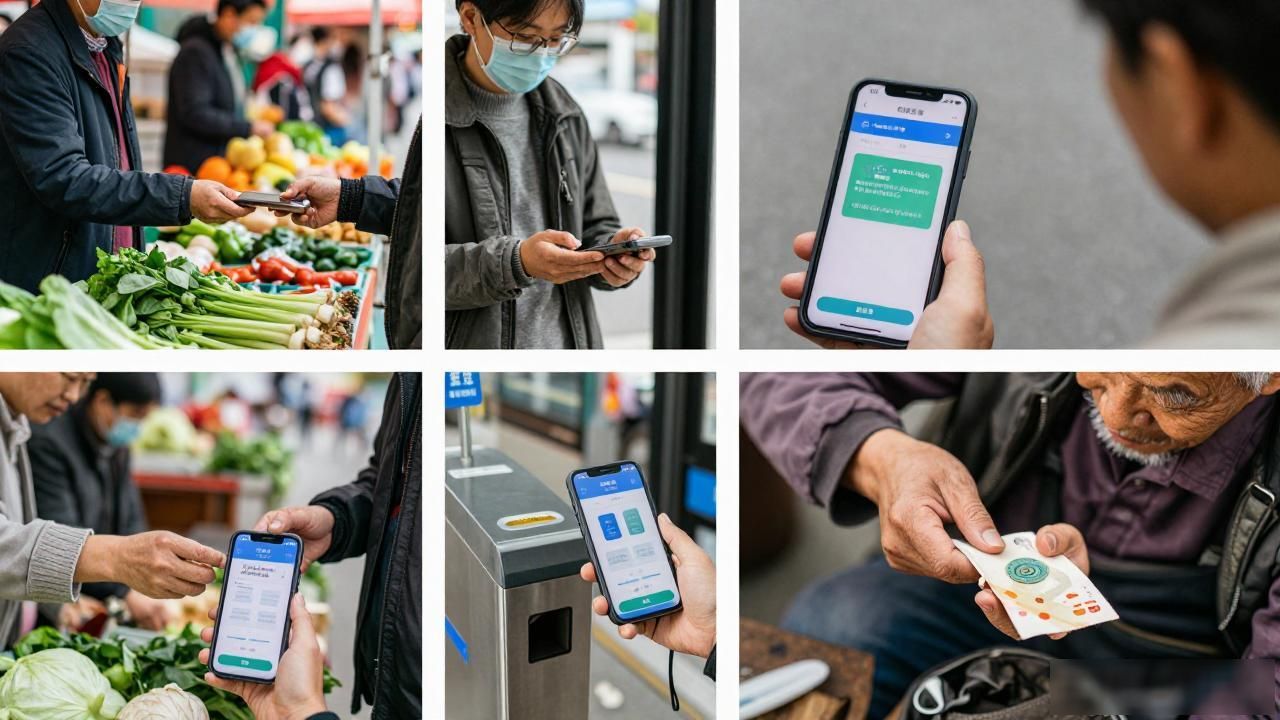
实际用起来,它最擅长的就是小额高频——菜市场买菜、公交地铁扫码、给零工结工资。我楼下修鞋的大爷以前找零一沓硬币哗啦啦响,现在手机碰一下三块二就过去了。它还有一个挺有意思的设计:小额消费不记名,大额才留痕,保护了日常隐私。
眼下数字人民币已经在不少城市铺开试点央行研发的数字货币,商家收款、工资发放、社保缴费都能走它。但说实话,咱老百姓手里有支付宝微信,换到数字钱包的动力确实没那么强。央行推的是"能花、好用",不是"逼你花"。
你手机里装数字钱包了吗,平时花得起来不?
