
数字货币合作方向别跑偏,2026年真正能落地的就这几条路
我在银行数字资产部门待了六年,最深的感受是:数字货币合作不是谁发币谁主导,真正的价值在清算、合规和场景落地。跟科技公司谈合作,别一上来就聊"联合发币",更务实的切入点是智能合约引擎和底层清算模块。去年我们跟一家分布式账本团队联合开发了跨境结算的智能合约模板,把原本三天的对账压缩到四十分钟,比单纯技术授权管用得多。
跨境场景里,合作必须拉上三方:发行机构、持牌支付服务商、境外托管银行。去年东南亚几单试点,卡在境外托管合规资质上拖了整整八个月。现在谈合作,第一步就该把监管通道摸清楚,别等合同签了再发现问题。
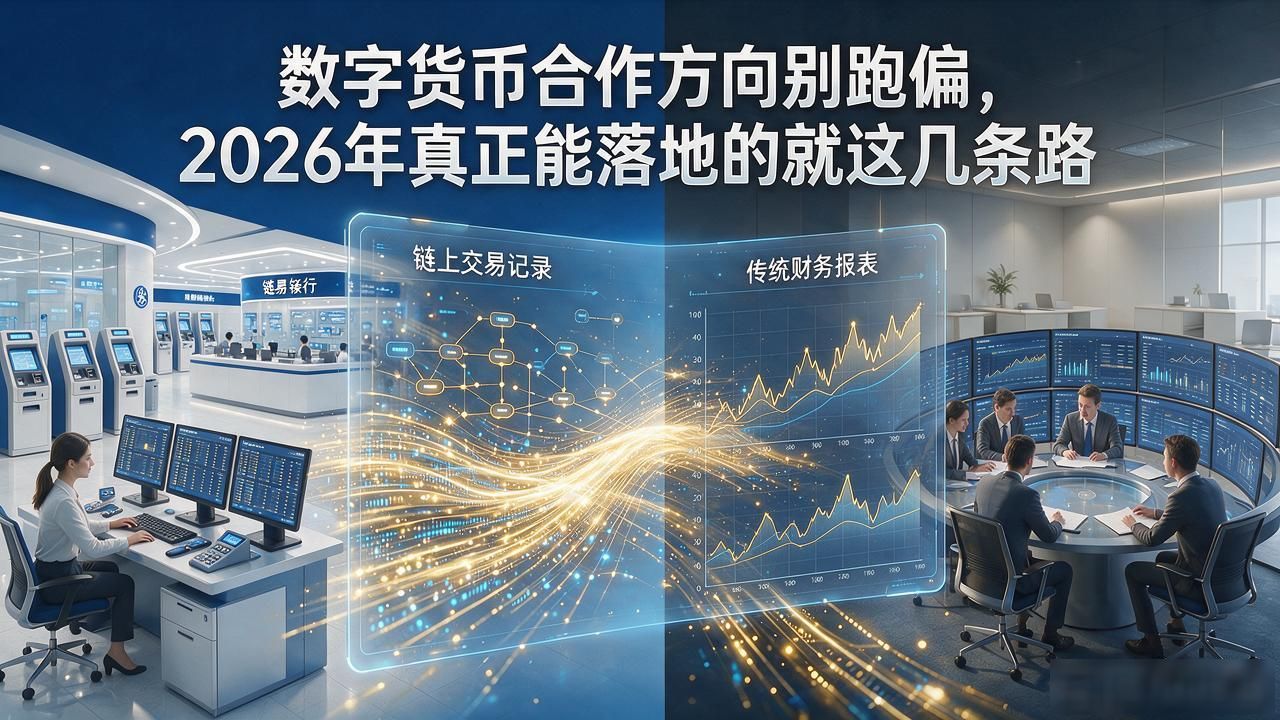
托管和审计这块数字货币合作方向别跑偏,2026年真正能落地的就这几条路,银行天然有优势,但得跟第三方审计机构做联合风控模型。我们目前跟两家国际审计所合作,把链上交易记录跟传统财务报表做交叉验证,这块数据打通能力是银行最该守住的壁垒,比多接几个发币项目实在。
生态层面别想着自己搭全链条。跟商家联盟、行业SaaS平台做API层面的数据合作,比搞一个"数字货币商城"靠谱多了。上个月我们在长三角跟三个零售连锁试点了预付资金链上托管数字货币合作方向,资金沉淀效率比传统监管账户高了两成。
你们现在谈数字货币合作,是卡在技术选型上,还是卡在合规审批上?
