
货币为什么要数字化?纸币真的会消失吗,普通人该关注什么
在银行结算柜台坐了二十年,看着手里那张百元钞票出镜率一年比一年低,我越来越确信,钱变成数字这件事不是潮流,是必然。货币数字化的驱动力,藏在几个很现实的痛点里。
先说效率。一笔跨境汇款走传统SWIFT,中间经过三四家代理行,手续费层层叠加,到账要两三天。数字化的央行数字货币能做到秒级清算,中间环节砍掉大半。对中小企业来说,资金周转快一天,现金流就活一天。
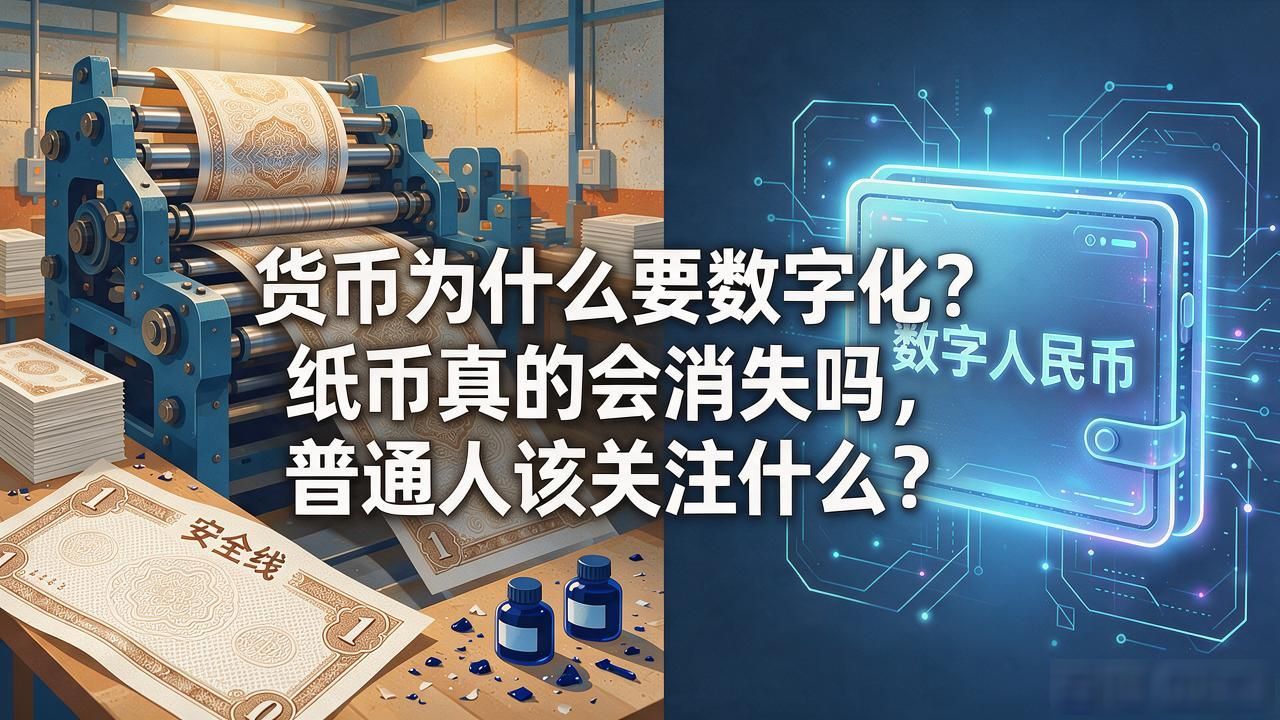
再说防伪和成本。印一张人民币的纸张、油墨、安全线成本不算低,再加上运输、清分、销毁旧钞,一条链子走下来,每年花在现金上的物流费用是天文数字。数字形态一落地,这些物理环节全部归零,防伪也彻底告别了"看、听、摸"的人工判断。
还有一个很多人没意识到的:经济调控的颗粒度。传统货币政策靠降准降息,信号传导到居民口袋需要几个月。数字货币给央行留了一手——定向发放补贴时,可以精确到每一分钱流向哪类商户、哪类消费,政策不再是"撒大水",而是"精准滴灌"。
回到普通人身上。数字钱包不需要绑定某一家银行货币为什么要数字化,不存在被单一平台"卡脖子"的风险。离线支付功能让没信号的山村、地下车库也能扫码。对老年人,界面可以做得比扫码更简单。钱还是那个钱货币为什么要数字化?纸币真的会消失吗,普通人该关注什么,只是多了一条不走物理轨道的路。
